文章導讀▼
在購屋過程中,當你對心儀的物件產生興趣並準備出價時,房仲往往會請你選擇「斡旋金契約」或「要約書」其中一種方式來表達購買意願。這份文件不僅影響你與賣方之間的法律關係,更可能牽涉到後續貸款申請、簽約流程與違約責任。然而,多數購屋者在房仲催促下,往往沒有充分理解文件內容便草率簽名,日後若發生糾紛,才發現自己已陷入難以挽回的困境。
OK111作為專業的貸款媒合平台,深知資金需求者在購屋過程中的種種疑慮與壓力。本文將以完整架構、深入淺出的方式,為你剖析斡旋金與要約書的差異、法律效力、注意事項,並提供實用的文件核對清單,讓你在出價前能做出最有利的決策。
🔗 延伸閱讀:《斡旋金與要約書的差異?買房下斡旋流程、退費機制與常見陷阱》
壹、出價文件可能在正式買賣契約前產生拘束力
許多購屋者誤以為,只要尚未簽署正式的不動產買賣契約,就可以隨時反悔、任意撤回出價。事實上,這是一個相當危險的錯誤觀念。房仲提供斡旋金契約或要約書時,買方確實尚未簽署正式買賣契約,但這並不代表你可以任意撤回。
文件內容決定法律效力
出價文件可能已載明以下關鍵要素:
-
標的物:明確指出欲購買的房地產位置與範圍
-
價格:買方願意支付的總價款
-
付款條件:包括自備款、貸款金額及付款時程
-
有效期間:此出價的有效期限
-
賣方承諾:賣方接受後的法律效果
-
違約效果:任一方不履行時的賠償責任
當賣方接受你的出價條件後,雙方是否已成立買賣契約,或僅負有另行簽約的義務,必須依具體條款及雙方意思表示來判斷。法院在審理相關爭議時,不會僅以文件名稱作為唯一判斷標準,而是會深入檢視文件的實際內容與締約經過。
簽署前必確認的三件事
在選擇出價方式前,建議你先確認以下三個核心問題:
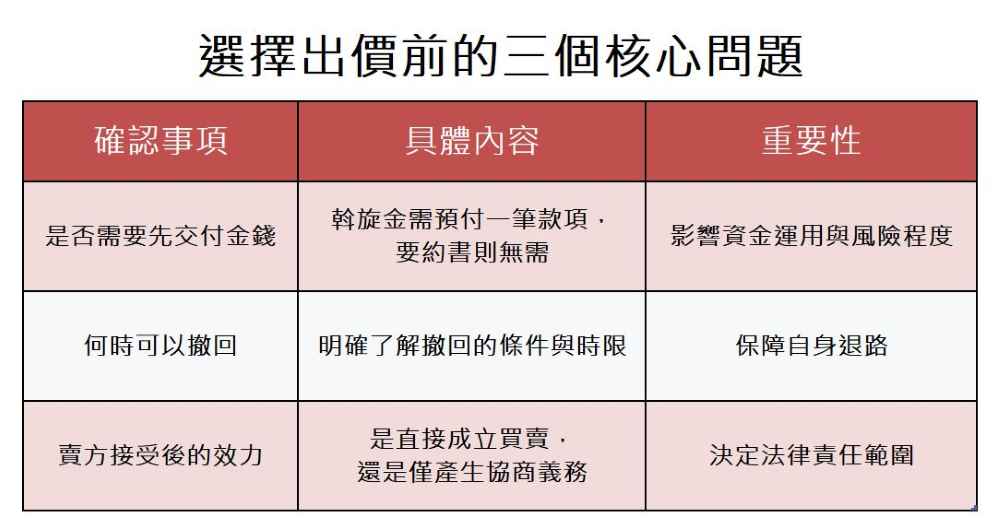
透過OK111貸款媒合平台諮詢專業意見,可以幫助你在簽署前更全面地評估自身權益。
貳、斡旋金契約的款項與條件
一、斡旋金先交由經紀業者依約處理
當你決定以斡旋金方式出價時,需將一筆款項交由不動產經紀業者,委託其向賣方提出你的購買條件。這筆款項的保管方式、賣方拒絕後的返還時點、以及賣方接受後是否轉為定金,都應清楚記載於斡旋金契約及收據中。
關鍵提醒:斡旋金不會只因交付就當然成為定金。
常見的文件約定是:賣方接受買方條件後,斡旋金自動轉為定金。但這其中仍有許多細節需要確認,包括:
-
賣方接受的方式為何(書面、口頭或行為)
-
通知是否確實到達買方
-
賣方接受的條件是否與買方提出的完全一致
-
文件中有無其他附加約定
二、轉為定金後,民法第248、249條可能適用
當斡旋金轉為定金後,民法相關規定便可能介入適用:
-
民法第248條:訂約一方由他方受有定金時,推定契約成立。
-
民法第249條:除另有約定外,契約履行時定金返還或作為給付一部分;因可歸責於付定金一方的事由致不能履行時,定金不得請求返還;因可歸責於受定金一方的事由致不能履行時,應加倍返還;因不可歸責於雙方的事由致不能履行時,定金應返還。
但請務必注意:款項究竟是定金、預付款、違約金或其他性質,仍須依契約文字及當事人真意判斷。不能只看到「斡旋金」三個字,就直接套用民法第249條的全部效果。每個案件的法律關係都是獨特的,需要專業判斷。
三、交付前應確認保管與返還方式
在交付斡旋金之前,請務必確認以下事項:
-
收款人及保管帳戶。是否屬經紀業者,是否有正式收據
-
賣方拒絕時。未在期限內回覆或提出不同條件時,款項如何返還
-
賣方接受時。接受方式、通知到達及款項轉為定金的時點
-
其他情形。買方撤回、貸款不足或其他情況下的款項處理
透過OK111貸款媒合平台,你可以獲得專業的貸款諮詢,確保資金運用更有效率。
參、內政部版要約書不要求先交斡旋金
相較於斡旋金契約,內政部版要約書的最大特色在於:買方不需預先交付任何金錢。根據公平交易委員會「對於不動產經紀業之規範說明」,要約書是買方不預先交付一定金錢,由經紀業者將買方的價格、付款及其他購買條件向賣方提出的書面文件。
要約的法律拘束力
沒有先付款,不表示要約沒有拘束力。根據民法第154條規定:
-
要約人原則上受要約拘束
-
但事先聲明不受拘束者除外
-
依情況可認沒有受拘束意思者不在此限
賣方接受後是否直接成立買賣,或只是產生依約協商及簽訂買賣契約的義務,取決於:
-
要約書的具體內容
-
必要之點是否一致
-
相關通知是否送達
要約書的撤回機制
公平交易委員會提供的書面告知文字範例載明:
-
買方在約定要約期限內,可在賣方承諾到達前以書面撤回
-
賣方承諾到達後則不能撤回
重要提醒:實際案件仍應核對你簽署的版本、撤回方式及送達時間。不同版本的要約書可能有些微差異,不可一概而論。
肆、賣方回覆可能是承諾,也可能是新要約
當賣方對你的出價做出回應時,其回覆的性質將直接影響法律效果。
承諾與新要約的區別
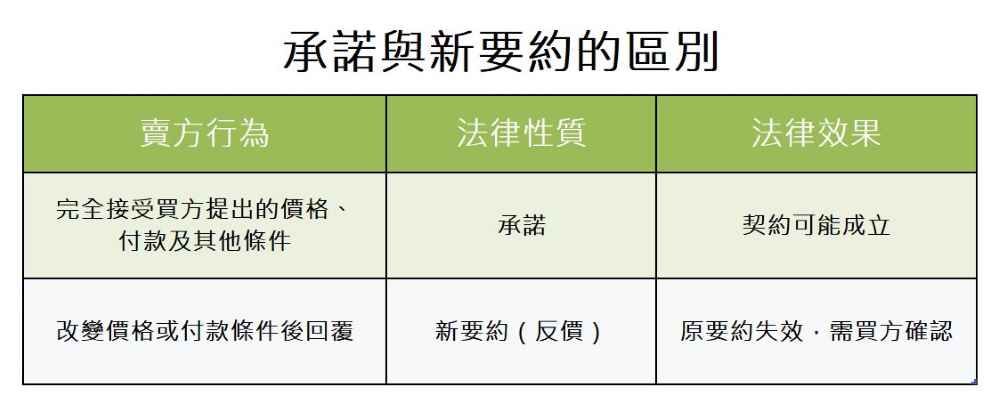
變更重要條件的「反價」不是對原要約的完整承諾,此時你必須確認是否接受變更後的條件,否則契約可能無法成立。
文件中應確認的關鍵事項
在審閱文件時,請特別確認:
-
哪些條件屬於買方要約內容:賣方可否修改、修改的範圍為何
-
賣方承諾或反價的有效期間:逾期未回覆的後果
-
通知送達時點:由房仲轉達時,何時視為到達買方或賣方
-
沉默、未回覆或逾期的效果:是否有約定視為拒絕或接受
契約是否成立須依民法第153條的意思一致及文件內容判斷,不能以房仲口頭說「成交」就省略條件核對。如果對於賣方回覆的性質有疑慮,可透過OK111貸款媒合平台諮詢專業意見。
伍、斡旋金與要約書的比較
為了讓你更清楚了解兩種出價方式的差異,OK111特別整理以下比較表:
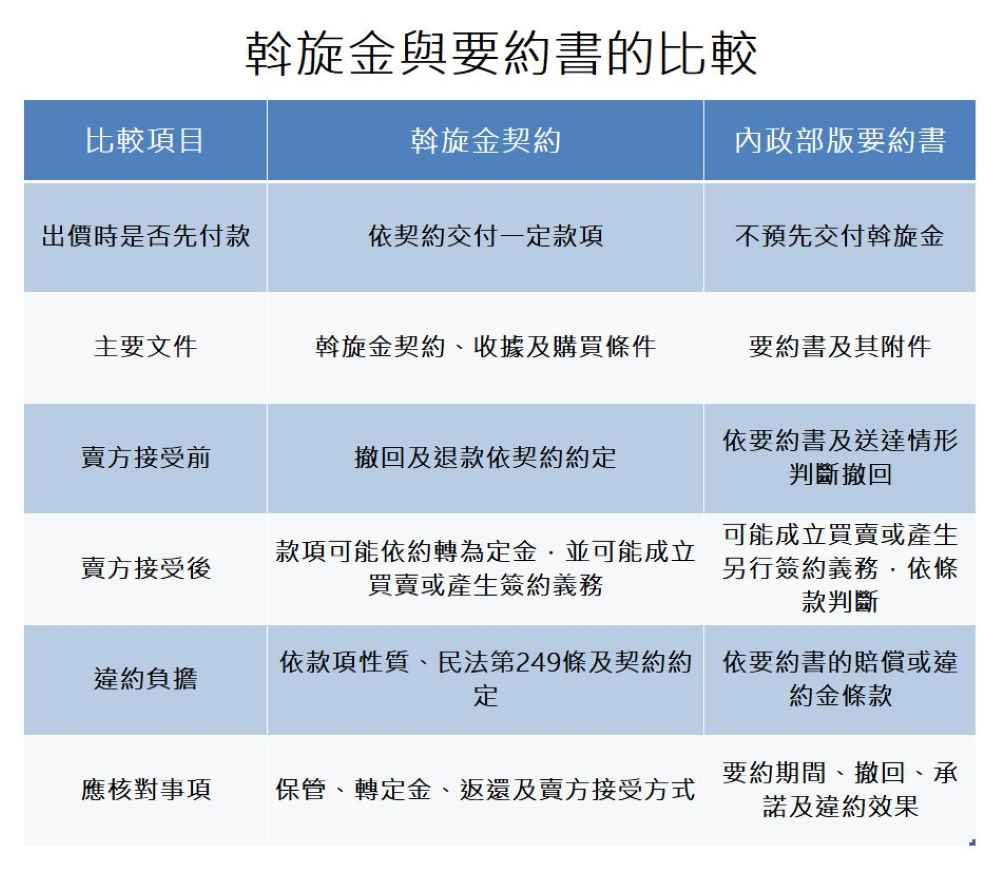
沒有絕對的好壞,只有適合與否
重要觀念:兩種方式沒有固定的優劣排序。買方應比較自己拿到的完整文件,而不是只比較有沒有先付款。選擇哪種方式,取決於:
-
你對物件的喜愛程度與購屋急迫性
-
資金運用規劃與流動性需求
-
對賣方意願的判斷與市場競爭情況
-
你對風險的承受能力
透過OK111貸款媒合平台,你可以獲得專業的貸款評估,更清楚自身的購屋能力與預算範圍。
陸、房仲收取斡旋金前的書面告知
公平交易委員會的規範要求
根據公平交易委員會「對於不動產經紀業之規範說明」,經紀業者在向買方收取斡旋金前,應以書面告知:
-
斡旋金契約與內政部版要約書的區別
-
替代關係
-
買方可以選擇支付斡旋金或採用內政部版要約書
法律後果:未書面告知,如構成欺罔行為且足以影響交易秩序,可能違反公平交易法第25條。
你的權利與自救方式
作為買方,你可以:
-
你有權利:要求查看兩種文件。具體做法是:請房仲同時提供斡旋金契約及要約書範本
-
你有權利:帶回閱讀再決定。具體做法是:不須當場簽署,可回家仔細比較
-
你有權利:拒絕簽署。具體做法是:若業者拒絕提供書面資訊,可拒絕簽署
若業者拒絕提供書面資訊或對已收款項處理有爭議,可保存廣告、訊息、錄音、契約與收據,向地方地政主管機關、消費者保護機關或公平交易委員會反映;具體受理機關依爭議性質而定。
柒、貸款條件與物件查核應寫進文件
貸款條件必須白紙黑字
銀行核貸金額低於預期,不當然屬不可歸責於買方的事由。如果你把特定貸款成數、利率、銀行核准或期限視為交易前提,應在出價文件中具體約定未達條件時的效果,不能只依房仲口頭估算。
OK111專業建議:在出價前,先透過OK111貸款媒合平台進行完整的貸款能力評估,了解自身可負擔的房價範圍,再決定出價金額,避免事後因貸款不足而產生違約風險。
出價前應完成的物件查核
出價前,你也應先核對以下事項:
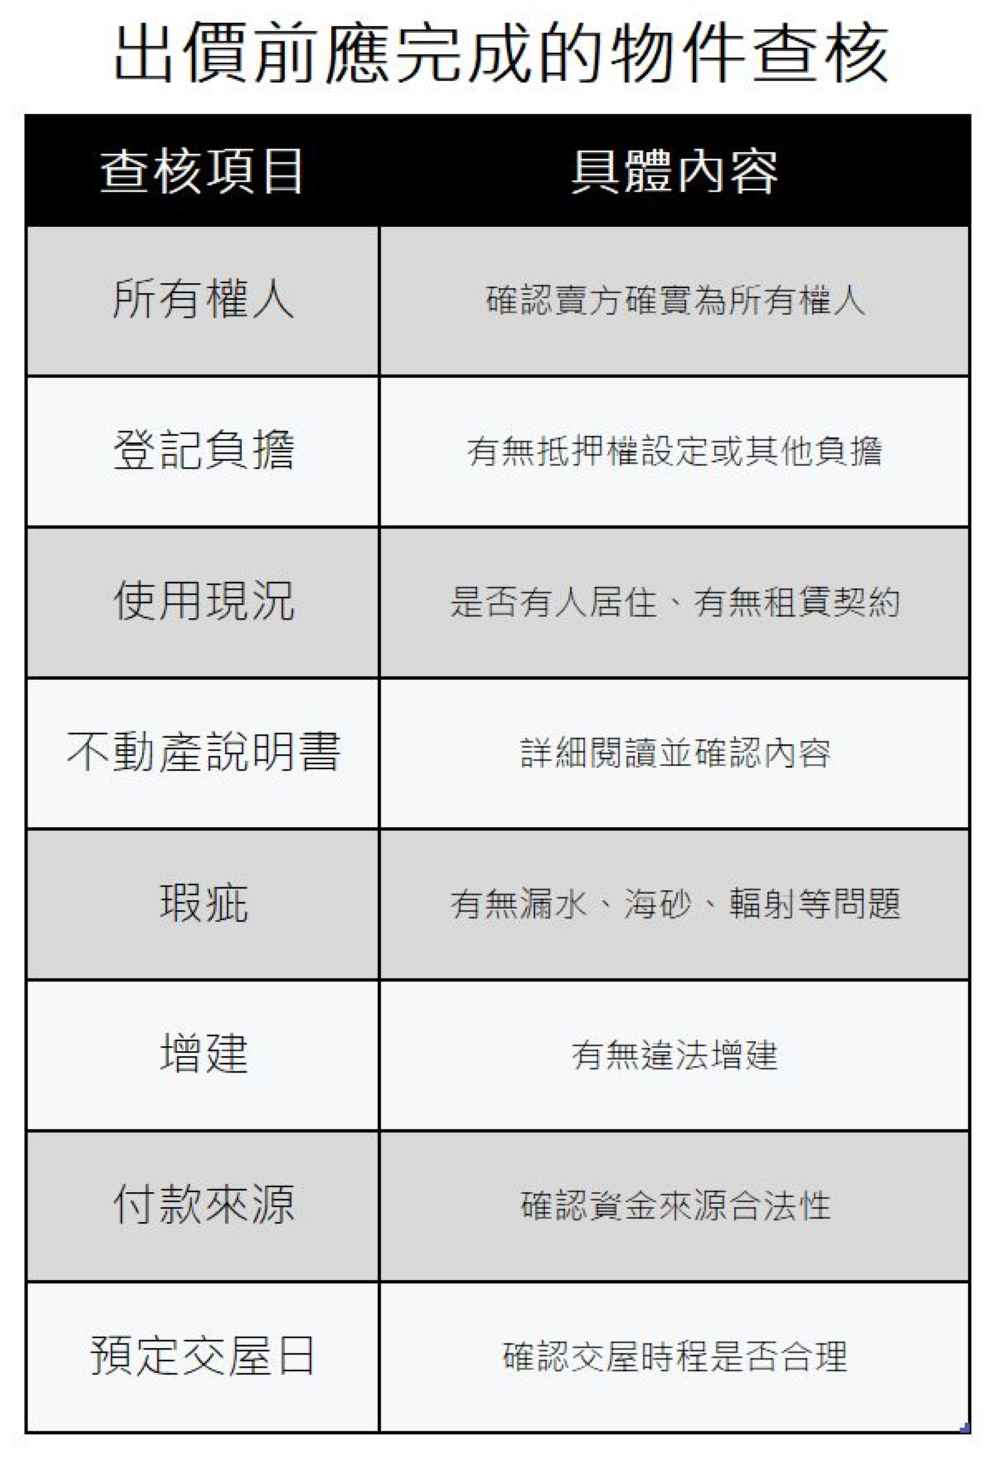
重要提醒:出價文件已有拘束力時,事後才發現原可事先查明的事項,未必可以無責任撤回。因此,事前查核絕對不可省略。
捌、違約金與定金須分開判斷
民法相關規定解析
-
民法第250條:規範違約金的性質與效力
-
民法第252條:允許法院將過高的約定違約金減至相當數額
-
民法第249條:處理定金的返還與沒收事宜
定金依第249條處理時,與違約金的性質及減額規則不同;但同一款項可能因契約文字被約定兼具其他功能,須依具體條款及當事人真意判斷。
爭議發生時的處理步驟
發生爭議時,可先整理以下資訊:
-
款項名稱:契約中如何稱呼這筆款項
-
交付對象:款項交給誰、流向何處
-
轉為定金的條件:是否已符合轉定金條件
-
契約是否成立:雙方意思表示是否一致
-
哪一方未履行:違約方為何
-
不履行是否可歸責:違約原因是否可歸責於當事人
-
重要警語:只主張「訂金都能退」或「斡旋金一定被沒收」,都可能忽略實際法律關係。每個案件的具體情況不同,需要專業判斷。
透過OK111貸款媒合平台,你可以獲得專業的法律與貸款諮詢,更全面地了解自身權益。
玖、簽署前應讀完接受、撤回與違約條款
簽署前的最終確認清單
斡旋金與要約書都是正式的交易文件,OK111強烈建議你在簽署前,務必確認以下所有項目:
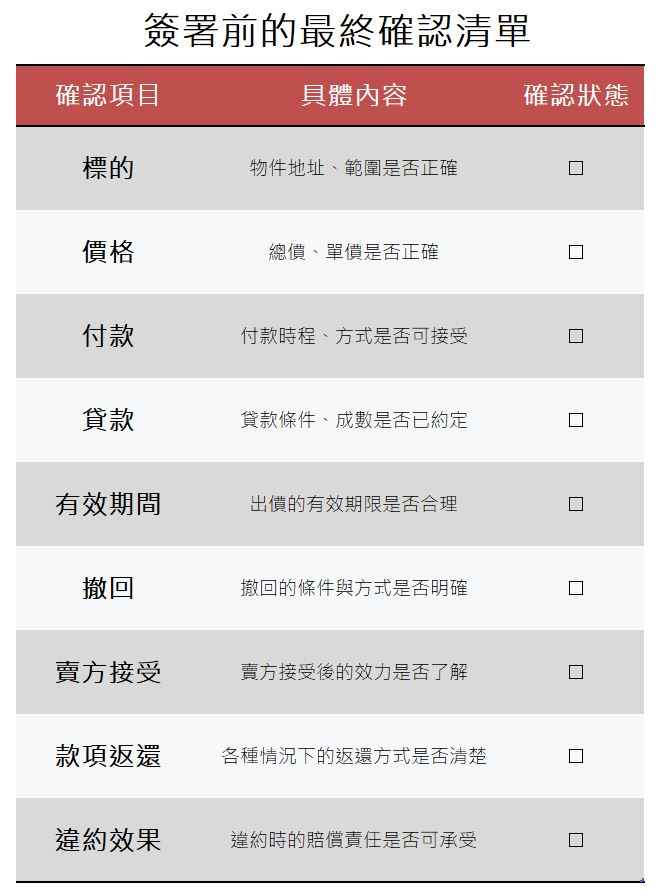
最後的貼心提醒
房仲有書面告知選擇權的義務,但最後的法律效果仍取決於實際簽署內容及雙方意思表示。因此,你必須對自己簽下的每一份文件負責,在簽名前充分理解內容,必要時尋求專業意見。
明智出價,安心購屋
購屋是人生大事,出價更是其中至關重要的一步。無論你選擇斡旋金契約或內政部版要約書,都應該在充分理解文件內容與法律效果後再做決定。記住以下幾個關鍵原則:
-
不要被催促:房仲可能催促你快速決定,但你有權利充分閱讀與理解文件
-
文件比口頭重要:所有條件都應白紙黑字寫清楚,勿信口頭承諾
-
事前查核不可省:貸款條件、物件狀況等,都應在出價前確認
-
專業諮詢有保障:遇到疑慮時,尋求專業法律或貸款諮詢
OK111貸款媒合平台隨時為你提供專業的貸款諮詢服務,幫助你在購屋過程中做出最適合自己的決定。若有任何資金需求或貸款疑問,歡迎透過OK111平台與專業顧問聯繫,讓你的購屋之路更加順遂安心。
※ 免責聲明:本文僅就一般性法律議題作概要說明,非具體個案之法律意見;公平交易委員會規範、文件範本及個案契約可能變動,具體情形仍須依簽署文件、通知與款項資料判斷。如有具體法律問題,建議諮詢專業律師。