在台灣的房地產市場中,當買方看中心儀的物件時,常會聽到房仲建議「下斡旋」來展現誠意。然而,「斡旋金」究竟是什麼?簽約後反悔能退嗎? 這不僅是購屋新手常有的疑惑,更是許多買賣糾紛的開端。為了讓您在購屋過程中不再霧裡看花,本文將透過 OK111 的專業視角,為您完整解析「下斡旋」的定義、流程、法律效力,並透過表格比較「斡旋金」與「要約書」的差異,同時提供實用的議價技巧與避險策略,幫助您順利踏出購屋的第一步。

斡旋金與要約書的差異?買房下斡旋流程、退費機制與常見陷阱

目錄

文章導讀▼
  在台灣的房地產市場中,當買方看中心儀的物件時,常會聽到房仲建議「下斡旋」來展現誠意。然而,「斡旋金」究竟是什麼?簽約後反悔能退嗎? 這不僅是購屋新手常有的疑惑,更是許多買賣糾紛的開端。為了讓您在購屋過程中不再霧裡看花,本文將透過 OK111 的專業視角,為您完整解析「下斡旋」的定義、流程、法律效力,並透過表格比較「斡旋金」與「要約書」的差異,同時提供實用的議價技巧與避險策略,幫助您順利踏出購屋的第一步。

什麼是「下斡旋」?揭開斡旋金的神秘面紗

從「斡旋金」到「下斡旋」:淺顯易懂的定義解析

「下斡旋」是房地產交易中的專業術語,指的是買方在鎖定目標物件後,為了向賣方(屋主)表達強烈的購買意願,並爭取議價空間,而先支付一筆款項給房仲業者,委託其與屋主進行價格協商。這筆款項即稱為「斡旋金」,在實務上也可能聽到「買賣協調金」、「出價保證金」等別稱。
簡單來說,斡旋金就是買方用來「買一個與屋主坐下來談」的入場券。這筆錢不僅代表您的誠意,也具有法律上的約束力。根據台灣現行法規,並未對「下斡旋」有明確的強制規定,其法律效力主要建立在雙方簽署的「斡旋書」契約之上。因此,在簽署任何文件之前,務必審慎評估自身條件,這正是 OK111 不斷提醒消費者的重點。

斡旋金的種類與合理金額

下斡旋的方式主要分為兩種,您可以根據自身狀況選擇:

1、斡旋金

    • 買方需支付一筆現金或支票,並簽訂斡旋契約。(實務上較為常見)

    • 法律效力:契約成立後,具有完整的法律約束力。

2、要約書

    • 買方不需支付現金,僅以簽署要約書的方式,承諾出價條件。

    • 法律效力:同樣具有法律效力,但違約賠償方式不同。

至於斡旋金的金額該抓多少? 市場上並無公定價格。一般來說,常見的金額約在新台幣10萬元左右,或是出價總價的2%~5%。若金額超過10萬元,為確保資金安全,OK111 建議採用「支票」方式支付,且抬頭(受款人)應指定為賣方(屋主)姓名,並在支票上註明「禁止背書轉讓」,以避免後續不必要的爭議。
「下斡旋」是房地產交易中的專業術語,指的是買方在鎖定目標物件後,為了向賣方(屋主)表達強烈的購買意願,並爭取議價空間,而先支付一筆款項給房仲業者,委託其與屋主進行價格協商。這筆款項即稱為「斡旋金」,在實務上也可能聽到「買賣協調金」、「出價保證金」等別稱。
什麼是「下斡旋」?揭開斡旋金的神秘面紗

買房反悔怎麼辦?斡旋金退還機制總整理

買房是人生大事,但若在過程中因故反悔,斡旋金是否可以退還,取決於交易的「關鍵時間點」。以下我們針對不同情境,為您詳細說明。

可以全額退還的情況(買方安全下莊)

只要在屋主尚未同意您的出價並簽署斡旋書之前,買方都擁有絕對的主導權,斡旋金可全額退還。具體情況如下:
    1. 屋主未同意出價:當斡旋書已送達,但屋主還在考慮、尚未簽名確認時,您隨時可以撤回斡旋,並要求房仲全額退還斡旋金。此時記得要求房仲提供書面紀錄,以利後續追蹤。

    2. 超過議價委託期限:斡旋書上會載明委託房仲與屋主議價的「有效期限」(一般為3~7天)。若超過期限,房仲仍未與屋主達成共識,您也有權要求無息、全額退還斡旋金。OK111 建議,委託議價期最長不要超過一週,以免資金被過度凍結。

不可退還的情況(買方違約)

一旦屋主在斡旋書上簽名「同意出售」,此時買賣契約即視為成立。若買方此時反悔,則視為違約,需依採用的方式負擔賠償責任:
    • 採用「斡旋金」:屋主有權直接沒收該筆斡旋金,作為違約賠償。

    • 採用「要約書」:買方需支付買賣總價的3% 作為違約金賠償給賣方。

屋主反悔(賣方違約)怎麼辦?

當然,買賣是雙向的,若遇到屋主簽認後卻反悔不賣,買方同樣有權主張權益:
    • 採用「斡旋金」:賣方除了必須退還原斡旋金外,還需加倍賠償(即返還雙倍斡旋金)給買方。

    • 採用「要約書」:賣方則需支付買賣總價的3% 作為賠償金給買方。

OK111 貼心提醒:無論是買方或賣方,簽署任何文件前都應再三確認,切勿因一時衝動而導致金錢損失。

買屋必懂!下斡旋到簽約的關鍵 4 步驟

了解退費機制後,接著為您梳理從「下斡旋」到「成交」的完整流程。掌握每個環節的重點,能讓您的購屋之路更加順遂。
    1. 提出斡旋金與簽署斡旋書
      確定心儀物件後,向仲介提出您的出價,並準備好相應的斡旋金(現金或支票)。同時,需詳細填寫斡旋書,內容需載明購買意願、出價金額、斡旋金數額、議價期限,以及議價不成時的處理方式等關鍵條件。

    2. 仲介與屋主進行議價
      仲介取得斡旋金與書面文件後,會在議價期限內(通常為3~7天)與屋主協商,傳達買方條件並嘗試促成交易。

    3. 斡旋成功,簽訂買賣契約
      若屋主同意您的出價,雙方即進入正式簽約階段。此時,斡旋金會自動轉為「定金」,成為買賣契約的一部分,具有法律約束力。請特別注意,若此刻買方反悔,定金將被視為違約金沒收。

    4. 斡旋失敗,全額退回斡旋金
      若屋主拒絕出價,或雙方在期限內未能達成共識,仲介需在約定期間內將斡旋金「無息、全額」退還給買方,且不得以任何名目(如手續費、車馬費)扣款。若遇到此類不合理要求,可透過 OK111 平台尋求專業諮詢。


斡旋金 vs. 要約書:一張表看懂差異,找出最適合您的議價方式

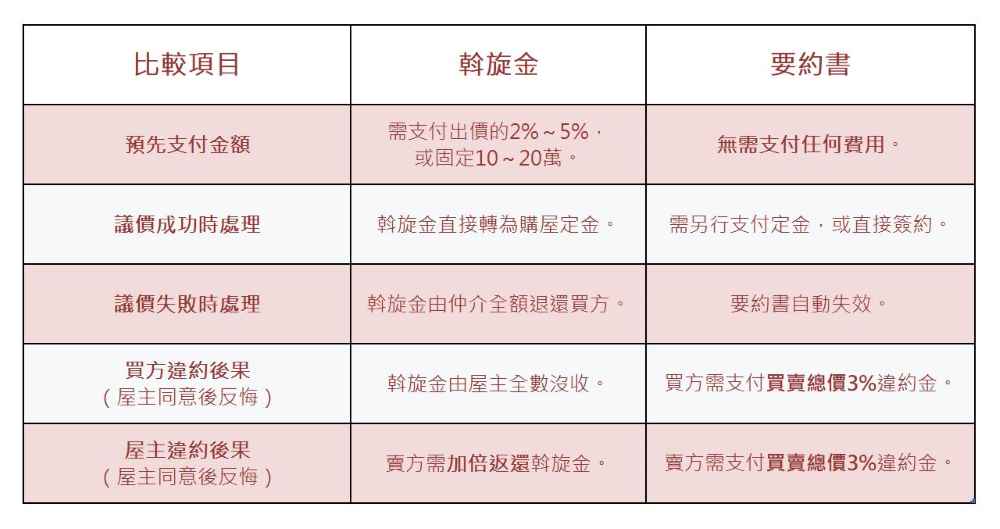
在議價前,您還有另一項選擇:「要約書」。這兩種方式都能表達購屋意願,但法律效果與資金需求大不相同。以下透過表格比較,讓您一目瞭然:
在議價前,您還有另一項選擇:「要約書」。這兩種方式都能表達購屋意願,但法律效果與資金需求大不相同。以下透過表格比較,讓您一目瞭然
斡旋金 vs. 要約書:看懂差異,找出最適合您的議價方式
OK111 結論:若您資金充裕且出價意願強烈,可選擇「斡旋金」以展現誠意;若您希望降低資金風險,或仍在評估階段,則「要約書」是較為保守的選擇。

下斡旋的 4 大注意事項,避開常見陷阱

為了避免購屋糾紛,OK111 提醒您,下斡旋前務必留意以下四大重點:
  1. 確認房屋產權與現況:簽署斡旋書前,務必請仲介提供並詳閱「不動產說明書」,確認權狀、產權人、坪數、屋齡,並檢查有無抵押權設定、增建或漏水、凶宅等瑕疵紀錄。

  2. 確認個人貸款條件:建議先向銀行查詢個人信用評分與可貸款成數。若擔心貸款成數不足導致違約,可在斡旋書中加註「但書條款」,例如「若貸款成數未達七成,本契約自動解除」。

  3. 留意斡旋有效期限:緊盯斡旋書上的議價期限。若超過期限仲介仍未回報結果,應主動聯繫要求退還斡旋金。切記,在屋主「簽收」斡旋書之前,您都有權隨時撤回。

  4. 確保支付方式合法安全:超過10萬元的斡旋金,請務必使用「支票」支付,且抬頭指定為屋主姓名,並註記「禁止背書轉讓」,以防支票遭到不當挪用。


提升議價成功率!3 個實用「下斡旋」技巧

最後,OK111 結合市場經驗,提供您三個能有效提升議價成功率的技巧,讓您在談判桌上掌握主導權。

技巧一:審慎評估市場行情,出價有理有據

出價前,務必參考內政部實價登錄、各大房仲網站等公開資訊,了解該區域的房價區間與近期成交行情。先設定一個「合理」的理想價格,並預留一點議價空間,讓仲介有機會從中協調,創造雙贏。

技巧二:理性出價,設定「停損點」

購屋是長遠規劃,切勿因現場氛圍或仲介話術而衝動加價。在出價前,務必先評估自身經濟狀況,設定一個「最高可接受價格」的停損點。一旦超過此界線,就應果斷放棄,避免日後產生巨大的經濟壓力。

技巧三:掌握撤回斡旋的黃金時間點

斡旋並非兒戲,一旦簽署即具法律效力。若您在期限內想撤回,必須立即以書面或簡訊等方式聯繫仲介,並保留證據。千萬不要因為一時猶豫,錯過撤回的黃金時間,導致斡旋金被沒收的憾事發生。
◆ 技巧一:審慎評估市場行情,出價有理有據出價前,務必參考內政部實價登錄、各大房仲網站等公開資訊,了解該區域的房價區間與近期成交行情。先設定一個「合理」的理想價格,並預留一點議價空間,讓仲介有機會從中協調,創造雙贏。 技巧二:理性出價,設定「停損點」 購屋是長遠規劃,切勿因現場氛圍或仲介話術而衝動加價。在出價前,務必先評估自身經濟狀況,設定一個「最高可接受價格」的停損點。一旦超過此界線,就應果斷放棄,避免日後產生巨大的經濟壓力。 技巧三:掌握撤回斡旋的黃金時間點 斡旋並非兒戲,一旦簽署即具法律效力。若您在期限內想撤回,必須立即以書面或簡訊等方式聯繫仲介,並保留證據。千萬不要因為一時猶豫,錯過撤回的黃金時間,導致斡旋金被沒收的憾事發生。
3 個實用「下斡旋」技巧

有把「斡」握好,安心買好屋!

  無論是採用「斡旋金」還是「要約書」,下斡旋都是購屋過程中極具關鍵性的一步。它不僅是展現誠意的方式,更是一份具有法律約束力的正式承諾。OK111 再次誠摯提醒,購屋族在下斡旋前,務必做好充足的功課,無論是確認屋況、評估貸款、擬定策略,還是審慎閱讀每一份合約條款,每一個環節都馬虎不得。
  如果您在資金規劃或貸款條件上需要更專業的建議,歡迎透過 OK111 平台,我們將為您媒合合法、安全的金融機構,協助您在購屋路上走得更穩健。做好萬全準備,才能順利「斡」旋成功,安心簽約,開心入住理想好屋!
Facebook
X
Threads

借貸需求申請

請輸入 10 位數字
請再次輸入手機號碼以確認
最低 1,000 元,以千元為單位
請至少選擇一項
請選擇一個地區
我們與金主直接合作,省去中間環節,提供透明且快速的小額貸款服務。線上審核、快速撥款,讓您在需要時即刻取得資金。

金主直貸共識,快速審核小額貸款

金主直貸,線上審核快速撥款,3萬至10萬小額借款可客製化利息與還款方式,免保免押免聯徵,有薪轉者享更多優惠。 快速審核小額貸款服務介紹 我們與金主直接合作,省去中間環節,提供透明且快速的小額貸款服務。線上審核、

資金斷鏈是創業者的最大噩夢!創業週轉金本方案專為自營商、攤販與網路賣家提供低門檻創業週轉金,最高25萬額度、免擔保品,最快1工作天撥款,立即解決您的燃眉之急。

創業週轉金25萬額度,最快1天撥款助圓夢

量身打造的「創業週轉金」方案 創業路上,資金周轉不靈常常是壓垮夢想的最後一根稻草。無論是備貨旺季的現金缺口,還是臨時設備升級的急需,若無法在第一時間取得資金,不僅訂單可能拱手讓人,更可能影響商譽。為了協助微型創

在當今快節奏的生活中,經濟壓力無處不在,許多人面臨高負債的困境。這時候,債務整合成為了一個理想的解決方案。透過債務整合,您可以將多筆債務合併為一筆單一的貸款,不僅簡化了您的還款流程,也能降低每月的還款金額,讓您的財務狀況更加穩定。

擺脫高負債的最佳方案:債務整合貸款

在當今快節奏的生活中,經濟壓力無處不在,許多人面臨高負債的困境。這時候,債務整合成為了一個理想的解決方案。透過債務整合,您可以將多筆債務合併為一筆單一的貸款,不僅簡化了您的還款流程,也能降低每月的還款金額,讓您

資金週轉不卡關!免費諮詢貸款方案!流程透明不亂收費!絕不事前拉聯徵,免費諮詢滿意再辦,本利攤還降低月付,為您量身規劃最佳貸款方案。

資金週轉不卡關!免費諮詢貸款方案

【資金週轉不卡關|透明安心客製化貸款方案】 生活中面臨突發資金需求或財務調整時,您需要的是專業、透明且無負擔的貸款支援!我們堅持公開透明的作業流程,為您量身規劃最適合的貸款方案,讓您輕鬆解決資金缺口、擺脫財務壓

薪轉貸款輕鬆貸,只要有薪轉紀錄,免保人即可申貸5至30萬,審核寬鬆、撥款快速,月付金最低千元起,靈活資金調度一次到位,立即解決週轉煩惱。

薪轉貸款輕鬆貸,3個月紀錄立即申請

薪轉貸款是什麼?為何適合上班族? 對於有固定工作的上班族而言,臨時需要一筆資金週轉時,往往會因為銀行貸款流程繁瑣、審核嚴格而感到卻步。然而,「薪轉貸款」正是針對這類需求所設計的金融方案,只要您能提供近三個月的薪

急需資金周轉卻不想向親友開口?帶您認識免綁約、按日計息的小額借款方案,不限職業、線上快速申請,讓您輕鬆解決燃眉之急。

急用現金免求人.小額借款彈性還款最安心

為什麼選擇小額借款? 生活中總有臨時需要用錢的時刻,無論是醫療緊急支出、汽車維修、房租周轉,或是創業初期的資金缺口,這些突發狀況往往讓人措手不及。向銀行貸款程序繁瑣、審核時間長,向親友借錢又可能造成人情壓力。此