文章導讀▼
告別外商高薪,她選擇成為自己人生的CEO
十月的歐洲,氣溫正悄悄滑入冬季。一位台灣女性正準備展開為期一個半月的旅居生活——先到倫敦遊學,再轉往比利時、荷蘭與巴黎旅行。這不是她第一次長時間旅居海外,去年她才剛完成一趟三十五天的歐洲行,她是如何做到的?
有錢、有閒、不被工作綁住,這樣的生活聽起來像是富二代專屬?事實恰好相反。
現年三十一歲的她,來自台東小康家庭,曾經是年薪突破百萬的外商公司研發工程師。如今,她是SOHO族,身兼作家、部落客與創業家等多重身分。在她身上,看不到自由工作者常見的財務焦慮,這一切都要歸功於她長年扎實的財務規劃。
「能過自己想過的生活,都是認真理財而來。」
這句話,是她從十五歲離家讀書、每個月只有五千元生活費開始,一步步驗證出來的人生哲學。
夢想背後的起點:從五千元生活費學會分配
十五歲起,她離開台東到外地求學,從每月五千元的生活費中,開始學習如何分配金錢。大學時期,她一直渴望出國遊學,卻因為資金不足,被迫放棄交換學生的機會,這件事讓她懊惱許久。
也正是這次挫敗,讓她領悟到一個重要觀念:凡事提前計劃,夢想沒有不可能。
此後,她靠著打工、存錢、學習投資,在研究所期間靠自己的力量赴德國遊學一個月;畢業後又申請教育部計畫,前往義大利實習半年,一步步實現夢想。
對她而言,「旅遊人生」不只是玩樂,而是代表對生活的高度掌握,以及對世界持續保持好奇。
從義大利回國後,她進入外商公司工作。這是一份年薪百萬、不用常加班、世俗眼光中的「好工作」。但一年半後,她問自己:「人生就這樣嗎?」她發現自己無法滿足於安穩卻被時間綁住的生活,加上當時親人生病,讓她毅然決然遞出辭呈。
存款充裕,人生才有選擇權
能讓她快意轉換跑道,關鍵在於日常生活中為自己存下的「餘裕」。
首先,當工作收入倍數成長時,她並沒有同步放大生活消費,反而提高儲蓄與自我投資的力道。
「身上一定要留錢,人生才有選擇權。」
她具體實踐的方式是:
-
存夠半年緊急生活預備金:讓自己不用被迫接受不適合的工作。
-
存夠兩年資金:就有本錢在年輕時多方嘗試不同的工作機會。
再度投入職場後,她找來台大研究所的同學和學弟一起創業做App,一度還遠赴北京發展;兩年前,則投入部落格經營。她分析自己有旅居德國、義大利的優勢,又發現PTT中理財題目特別受歡迎,理性評估後,決定成為旅遊與理財雙棲的部落客。
然而經營部落格,工作時間雖彈性,收入卻也高度不確定。但出人意料的是,現在她的收入竟比當工程師時更高。每年除了固定出遊,還訂下四十歲退休的目標。她是如何做到的?
心法一〉六罐子理財:先存第一桶金
「學會管好小錢,才能管好大錢。」
她指出,很多抱怨薪水太低、無財可理的社會新鮮人,常忽略小錢的力量。從有收入後,她便積極理財。以自己大學畢業曾在工研院工作的薪資為例,當時扣除房租約剩下兩萬五千元,她採取「六罐子理財法」:
|
罐子名稱 |
每月金額 | 佔比 |
用途說明 |
|
生活罐子 |
13,750元 | 55% |
飲食8,000元、交通2,000元、保險2,000元(年繳24,000元),剩餘1,750元為雜支或治裝費 |
|
財務自由罐子 |
2,500元 | 10% |
一年約累積3萬元,用於買書學習財務知識,或練習買零股操作 |
|
教育基金罐子 |
2,500元 | 10% |
投資自己是報酬率最好的投資,用於才藝課程、外語能力或專業進修 |
|
玩樂罐子 |
2,500元 | 10% |
一年約3萬元,拿2萬元去日本、泰國旅行,剩1萬元供台灣小旅行或聚餐 |
|
儲蓄罐子 |
2,500元 | 10% |
不能動用,一年存3萬元作為緊急預備金 |
|
慈善罐子 |
1,250元 | 5% |
定期捐贈,或逢年過節給父母的紅包 |
後來隨著薪資成長,她維持原有生活花費,卻把多賺的錢滾進投資、儲蓄與教育的罐子,讓自己更有財富餘裕,能選擇自己想走的路。
🔗 延伸閱讀:《【存出第一桶金攻略】先理債再理財?教你邊還債邊存錢的方法》
心法二〉善用工具:自動發薪給帳戶
理財跟記帳一樣,最難的就是持之以恆。她的心法是:把幾個帳戶當作員工,透過自動預約轉帳,每月把分配好的薪水(額度)自動發給不同員工(帳戶),減少管理難度。
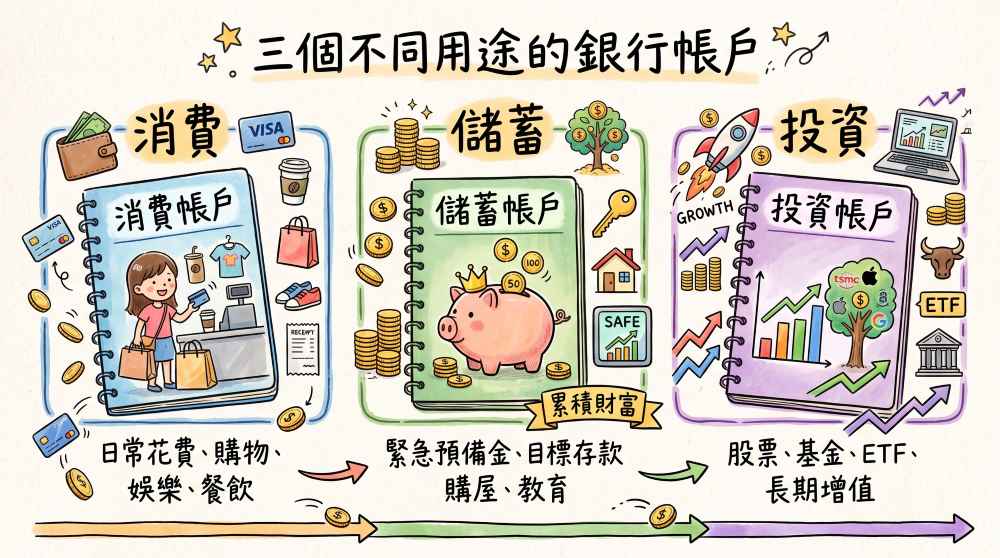
習慣六個理財罐子的分類後,她進一步只分成三個帳戶來管控金錢:
生活帳戶(花錢用)
用來支付日常消費與信用卡繳費。她會選擇提款成本最低的銀行往來,例如離家較近、提款機最多或手續費最低的銀行。
基本上,這個帳戶不會拿來投資或儲蓄,心態上調整為「自己每月只賺這些錢」,就算花光,也不用擔心存不到錢。
消費時,她盡量使用信用卡,並把每張信用卡跟生活帳戶綁定自動扣繳,做到記帳功能,也能避免消費超出預算。
為什麼要盡量用信用卡?她解釋,現在一年定存只有1.09%,但各家信用卡現金回饋因活動不同有1%至5%的回饋率。
「如果都是一定要花的錢,用信用卡刷卡,還能把利息賺回來。」
夢想帳戶(存錢用)
可將儲蓄與玩樂結合。存到半年的緊急備用金之後,可設幾個夢想基金的子帳戶,例如買屋專用、出國旅遊專用、創業專用等,每個月定期轉帳存入。
除了減少不必要的衝動消費,也能確保未來有足夠的資金完成夢想。
「理財的目的是為了過自己想要的生活。理財不是看著帳戶裡的數字愈來愈大,而是讓每一筆花費都能促使自己成為更好的自己。」
投資帳戶(投資用)
又分為個人投資與金融投資。當月薪低於五萬元時,她認為投資自己的效益會比投資金融商品的效益大。
若每月投資金額不夠多,她建議從3,000、5,000元小錢開始練習,成本低但學到的經驗值一樣。尤其現在各家網銀、券商的App都很方便,有的還提供類AI系統推薦、選擇標的,只要選擇交易手續費較低或慣常往來的平台即可。
心法三〉掌控時間:做自己人生的CEO
成為SOHO族之後,她說最大的改變是時間感不同了。以前是每天九點到六點、週一到週五的時序;現在工作時間彈性,可以做二休五,也能做六休一,反而更需要高度自律,才能提高每一分鐘的投資報酬率。
她把在公司上班,跟自行創業、成為SOHO族,比喻為「跟團人生」與「自由行人生」:
-
跟團人生:景點、行程可以預期,較為安穩、意外少。
-
自由行人生:多了對未知的探索樂趣,但也需要更強的應變能力。
而不管哪一種人生,都要將自己當成公司CEO來經營,讓人生的財務報表不僅沒有紅字,還能一路成長。
資金需求來臨時,如何聰明借貸?
即使理財再完善,人生中仍可能遇到需要較大筆資金的時候——例如創業周轉、房屋頭期款、進修學費,或是突發的醫療支出。此時,除了動用存款,許多人也會考慮借貸。
然而,借貸市場資訊繁雜,如何找到合法、安全、透明的貸款管道,是一門重要課題。OK111貸款媒合平台正是為此而生。
OK111貸款媒合平台是什麼?
OK111是一間貸款媒合平台,讓有資金需求的人,可以藉由OK111貸款媒合,引薦合法、安全的貸款業者。平台本身不直接放款,而是扮演橋樑角色,協助申請人對接合適的金融機構或合法貸款業者,省去自行搜尋、比較的時間與風險。
為什麼選擇貸款媒合平台?
|
自行尋找貸款 |
透過OK111貸款媒合 |
|
需自行比較多家業者方案 |
由平台協助媒合合適業者 |
|
難以判斷業者是否合法 |
平台引薦合法、安全業者 |
|
資訊不透明,容易誤入陷阱 |
降低接觸非法借貸的風險 |
|
耗時費力 |
節省搜尋與比較時間 |
借貸前你應該知道的事
-
評估還款能力:借貸前務必確認每月還款金額不超過收入的三分之一,避免財務壓力過大。
-
看清利率與費用:除了名目利率,還要留意手續費、違約金等隱藏成本。
-
選擇合法管道:避免向來路不明的地下錢莊或私人借貸,以免陷入高利貸陷阱。
-
保留合約與紀錄:所有借貸合約、還款紀錄都應妥善保存,保障自身權益。
-
善用媒合平台:就像OK111貸款媒合平台,可協助引薦合法、安全的貸款業者,讓借貸過程更安心。
常見問題Q&A
Q1:六罐子理財法適合每個人嗎?
六罐子理財法是一種分配比例的概念,並非鐵的紀律。每個人的收入、家庭負擔與生活成本不同,可依自身狀況調整各罐子的比例。重點在於「先分配、再消費」,而不是將收入減去支出就等於儲蓄。
Q2:如果月薪只有三萬元,也能理財嗎?
可以。理財的關鍵不在金額大小,而在習慣的建立。即使每月只能存下3,000元,透過自動轉帳與帳戶分類,也能逐步累積緊急預備金與投資本金。重點是開始行動,而不是等有錢才理財。
Q3:為什麼建議盡量使用信用卡消費?
在控制預算的前提下,信用卡可提供現金回饋、紅利點數等優惠,且綁定自動扣繳後,能協助記帳與管理支出。但前提是「只刷必要花費」,並每月全額繳清,避免動用循環利息。
🔗 延伸閱讀:《信用卡循環利息怎麼算?避免卡債惡性循環,守住信用評分!》
Q4:什麼情況下應該考慮借貸?
當遇到創業周轉、房屋頭期款、進修學費或突發醫療支出等較大筆資金需求,且自身存款不足以支應時,可評估借貸。但借貸前應先確認還款能力,並選擇合法、透明的管道,例如透過OK111貸款媒合平台引薦合法、安全的貸款業者。
Q5:OK111貸款媒合平台如何協助我?
OK111貸款媒合平台會依據你的資金需求與條件,協助引薦合法、安全的貸款業者,省去自行搜尋與比較的時間,同時降低接觸非法借貸的風險。平台扮演的是媒合角色,讓借貸過程更透明、更安心。
Q6:如何避免借貸陷阱?
避免借貸陷阱的方法包括:不向來路不明的業者借款、仔細閱讀合約條款、確認利率與各項費用、不簽署空白本票、保留所有交易紀錄。若透過媒合平台,應確認平台是否引薦合法業者,如OK111貸款媒合平台即強調引薦合法、安全的貸款業者。
Q7:理財與借貸之間該如何平衡?
理財是為了累積資產與選擇權,借貸則是資金調度的工具。理想狀況是先建立緊急預備金與穩定儲蓄習慣,再視需求評估借貸。借貸不應成為常態,而是針對特定目標或突發狀況的短期因應方式。
結語:把自己當成公司經營,讓人與財務報表一路成長
從十五歲學會分配五千元生活費,到三十一歲過著旅居歐洲、不被工作綁住的自由人生,她的故事說明了:理財不是為了讓數字變大,而是為了讓人生有更多選擇。
無論是六罐子理財、三帳戶管控,還是把自己當成CEO來經營時間與金錢,核心精神都是「提前計劃、紀律執行」。而當人生真的遇到較大資金需求時,選擇合法、安全的管道,就像透過OK111貸款媒合平台引薦合法貸款業者,也是一種對自己財務負責的表現。
畢竟,能過自己想過的生活,從來都不是運氣,而是認真理財而來的結果。