文章導讀▼
在現代消費社會中,我們每天都會面對成千上萬的價格資訊與促銷訊息。你是否曾經有過這樣的經驗:在百貨公司週年慶時,看到「原價5,000元,特價3,000元」的標籤,心中立刻湧現「不買對不起自己」的衝動?或者,當你在瀏覽網購平台時,看到「限時下殺7折」的按鈕,手指便不自覺地滑向「加入購物車」?
這種「覺得划算」的感覺,究竟是來自於商品本身的價值,還是來自於某種我們未曾察覺的心理操控?行為經濟學家告訴我們,人類在做出決策時,往往並非完全理性,而是深受最初接收到的資訊所影響。這種現象,在學術界被稱之為 「定錨效應」(Anchoring Effect)。
本文將深入探討這個由諾貝爾經濟學獎得主丹尼爾·康納曼(Daniel Kahneman)與阿摩斯·特沃斯基(Amos Tversky)所提出的經典理論。我們不僅會解析其背後的心理機制,更會透過多個經典實驗與生活案例,讓你看見「錨點」是如何無形中操控你的判斷,甚至連專業法官都無法倖免。最後,我們也將探討在高度複雜的金融決策(如貸款)中,定錨效應是如何影響你的資金規劃,以及如何透過理性的工具與平台(如OK111貸款媒合平台)來避開這些心理陷阱。
行為經濟學的核心:什麼是「定錨效應」?
「定錨效應」屬於認知心理學中「捷思」(Heuristic)的一種。所謂的「捷思」,指的是人類大腦為了快速處理複雜的資訊,所發展出的一套「經驗法則」或「心理捷徑」。當我們面對一個不確定的決策時,大腦不會耗費大量精力去分析所有可能的變數,而是傾向於依賴最先取得的資訊作為判斷的「基準點」,這個基準點就是「錨點」。
一旦「錨點」被設定,我們後續的思考與決策,便會以這個基準點為中心,不自覺地進行「調整」。然而,這個調整的幅度往往不足,導致最終的判斷結果被牢牢地「釘」在錨點附近。
「錨點」之所以有效,是因為它啟動了人類大腦中的「比較機制」。 我們的大腦並不擅長評估絕對價值,而是擅長評估相對差異。當我們看到一瓶紅酒標價1,000元時,我們的大腦會自動搜尋最近的比較對象。如果剛剛在門口看到350元的紅酒,1,000元便顯得高貴;如果在高級專賣店看到旁邊都是上萬元的名酒,1,000元便顯得廉價。同樣一瓶酒,因為「參照物」不同,我們對它的價值判斷就產生了截然不同的結果。
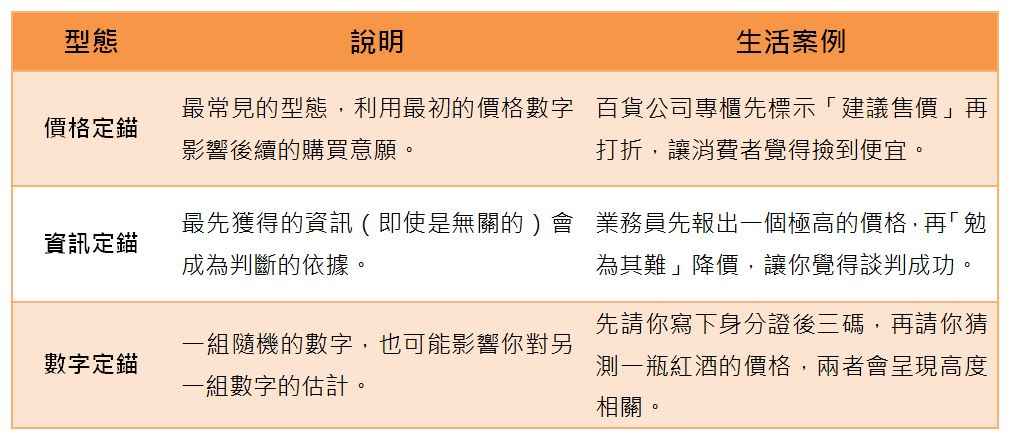
定錨效應的三種主要型態
行為經濟學家的經典實驗:一本雜誌的訂閱方案如何操控你的選擇?
行為經濟學家丹‧艾瑞利(Dan Ariely)在其暢銷著作《誰說人是理性的!》中,記錄了一個關於定錨效應的經典實驗。這個實驗完美地展示了,如何透過「設計選項」,引導消費者做出特定選擇。
實驗團隊讓100名學生觀看雜誌的訂閱廣告文案,廣告中提供以下三種方案:
-
單訂數位版:59美元
-
單訂紙本版:125美元
-
數位版 + 紙本版合購:125美元
請注意,方案2和方案3的價格完全相同。這是一個精心設計的陷阱,它的存在並非真的要你選擇紙本版,而是作為一個「誘餌」,來凸顯方案3的「超值感」。
實驗結果顯示,高達84%的學生選擇了方案3(數位+紙本合購),只有16%的學生選擇了方案1(單訂數位版),而方案2則無人問津。
接著,實驗團隊做了一個關鍵的變化:他們將第二個方案(單訂紙本版125美元)移除,僅留下兩個選項:
-
單訂數位版:59美元
-
數位版 + 紙本版合購:125美元
令人驚訝的結果出現了。在這種情況下,選擇「數位版+紙本版合購」的學生人數大幅下降至32%,而選擇「單訂數位版」的學生則暴增到68%。
為什麼價格完全相同,選擇的結果卻截然不同?
答案就在於「定錨效應」。在最初的方案中,「單訂紙本版125美元」這個選項,成為了價格的「錨點」。當消費者看到「數位+紙本合購」的價格也是125美元時,大腦會自動進行比較:「既然紙本版就要125美元了,那我再加一個數位版不是等於免費嗎?」這種「賺到了」的划算感,強烈地驅動了消費者的購買行為。
然而,當這個「誘餌」選項被移除後,消費者失去了比較的基準點,必須獨立評估「數位版59美元」與「合購125美元」之間的價值差異,此時他們才會開始思考:「我真的需要紙本雜誌嗎?」理性評估的結果,讓更多人選擇了價格較低的方案。
這個實驗告訴我們,消費者的選擇並非基於商品的「絕對價值」,而是基於「相對比較」。企業只要善用定價策略,便能輕鬆地引導消費者走向對自己最有利的選擇。
定錨效應無所不在:從紅酒、手機號碼到法官判決
定錨效應的影響力遠超乎我們的想像,它不僅出現在購物情境中,更潛藏在我們生活的各個角落,甚至連具備專業知識與豐富經驗的專家都難以倖免。
紅酒專賣店的魔法:情境如何改變價值?
回到我們文章開頭的例子。一瓶台幣1000元的紅酒,在量販店裡,因為對比的是350元的日常餐酒,它看起來是一瓶值得用「珍藏的紅酒杯」來品味的佳釀;但在高級紅酒專賣店裡,與動輒上萬元的名莊好酒並列,它瞬間就淪為需要用「普通杯子」來喝、搭配「罐頭」也不為過的廉價餐酒。
這說明了「錨點」是由「情境」所決定的。 同一個商品,在不同的參照系中,會被賦予截然不同的心理價值。這也解釋了為何奢侈品專櫃總是要將店面裝潢得極盡奢華,並將商品陳列在寬敞的展示櫃中——他們在做的,就是在為消費者設定一個「高貴」的錨點。
手機號碼與匈人王:完全無關的數字也是錨點
諾貝爾經濟學獎得主理查.塞勒(Richard Thaler)曾介紹過一個更為驚人的實驗。
實驗團隊要求受試者先寫下「自己手機號碼末三碼加上200」所得的數字,然後向他們提問:「你認為匈人之王阿提拉(Attila)是在西元幾年侵略歐洲?」
這兩個問題之間毫無邏輯關聯,手機號碼與歷史事件八竿子打不著。然而,實驗結果卻發現,那些一開始寫下較大數字的學生,傾向於回答出較大的年份;而寫下較小數字的學生,則傾向回答出較小的年份,兩組之間的差距甚至超過了300年。
這證明了,即使是完全不相關的數字,只要在決策前短暫地出現在腦海中,就會成為一個「錨點」,影響我們對後續未知事物的估計。 我們的大腦在面對不確定性時,會飢渴地尋找任何可用的資訊,即便這個資訊是多麼荒謬與無關。
法官的骰子:專業知識也無法抵禦的直覺陷阱
或許你會認為,上述的實驗對象都是普通學生,如果換成擁有深厚專業知識與豐富實務經驗的專家,結果應該會有所不同吧?
德國心理學家芭特.英格利奇(Birte Englich)進行了一個實驗,受試者是德國的法律專家—法官。她讓法官們閱讀一樁連環竊盜犯的筆錄,然後請他們擲骰子,並事先聲明「這個骰子與案件完全無關」。
實際上,這些骰子是被動過手腳的。A組法官的骰子只能擲出1或2,B組法官的骰子只能擲出3或6。當然,骰子點數大的B組法官,在之後的「量刑」判斷中,給出了平均8個月的刑期,而A組法官則只給出了平均5個月的刑期。
即使是受過嚴格法律訓練、以追求「公正客觀」為天職的法官,也無法察覺一個隨機的骰子數字對自己判斷的影響。 這深刻地告訴我們,定錨效應並非一種簡單的「騙術」,而是一種深植於人類認知系統中的「直覺陷阱」,無論你的知識多麼淵博,都難以完全免疫。
定錨效應與你的財務決策:從「划算感」到「貸款陷阱」
理解了定錨效應的運作機制後,我們將其應用在更切身相關的領域——金融與貸款決策。在資金需求與財務規劃的過程中,消費者的心理同樣容易受到「錨點」的影響,而做出不利於自身權益的選擇。
銀行利率的「定錨」手法
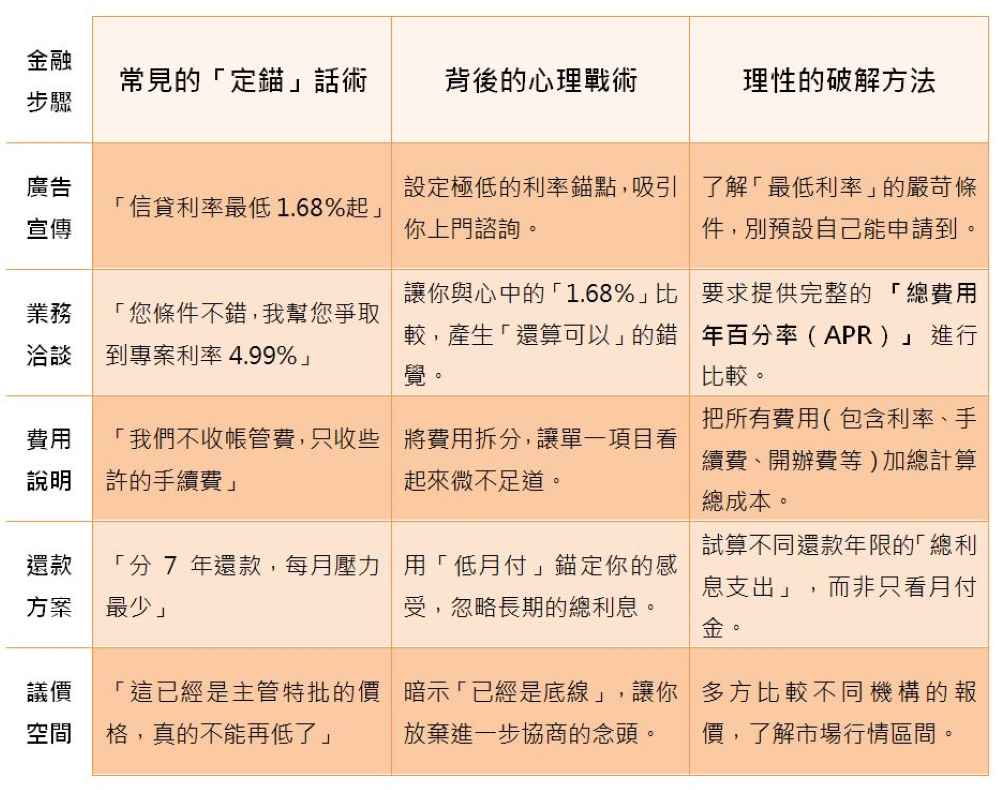
當你向銀行或融資公司詢問貸款方案時,業務人員通常會先報出一個「牌告利率」或「專案最低利率」,例如「本行信貸利率最低1.68%起」。這個極具吸引力的「低利率」就是一個強而有力的錨點。
當你懷抱著「1.68%」的期待時,業務人員接著會說明,因為你的職業、收入或信用評分等綜合評分後,最終核准的利率可能是「5.99%」。此時,你的大腦會自動將「5.99%」與「1.68%」做比較,雖然覺得有點高,但相較於心中原本預設的「10%」或「12%」的貸款利率,你可能會覺得「5.99%」似乎也還在可以接受的範圍內。
殊不知,這個「1.68%」從一開始就是一個精心設定的錨點,它的目的並非真的要讓你用這個利率借到錢,而是要讓最終的「5.99%」看起來沒那麼昂貴。
手續費與還款期限的數字遊戲
除了利率之外,手續費、開辦費、還款期限等數字,也都是金融機構常用的「錨點」。
-
-
手續費的錨定:先表明「免手續費」,實則將成本隱藏在較高的利率中。
-
還款期限的錨定:先告知「最長可分7年攤還」,讓每月還款金額看起來很低,但總利息支出卻高出許多。
-
撥款速度的錨定:強調「最快1小時撥款」,讓你在急迫的資金需求下,忽略了比較其他更優惠的方案。
-
這些「話術」與「數字」的設計,全都是為了在你的心中建立一個有利於他們的「錨點」,進而引導你做出他們期望的決策。
實用表格:貸款決策中常見的「定錨」話術與破解之道
🔗 延伸閱讀:《網路借貸陷阱多.杜絕貸款詐騙!你必學的防詐攻略》
如何破解定錨效應?建立理性的消費與貸款決策流程
我們不可能完全消除大腦的「定錨」傾向,但我們可以透過建立「理性審查」機制,來降低其對我們決策的負面影響。
三步驟破解「價格錨點」
-
-
「暫停」是關鍵:當你感到強烈的「划算感」或「購買衝動」時,請先深呼吸,暫停所有動作。這股衝動正是「錨點」發揮作用的信號。告訴自己:「這只是行銷手法,我需要更多資訊。」
-
「重新定錨」:不要立刻接受對方提出的數字。主動出擊,建立屬於你自己的「價值錨點」。在購物時,上網搜尋同類型商品的「歷史價格」與「市場平均價」。在貸款時,比較不同銀行與管道(如OK111)提供的「總費用年百分率(APR)」。
-
「反向思考」:在做出最終決定前,問自己一個問題:「如果我沒有看到一開始的那個數字,我還會覺得這個價格合理嗎?」藉由移除心中的「最初錨點」,來測試自己對該價值的真實感受。
-
善用「貸款媒合平台」:建立你的客觀「資訊錨點」
在複雜的貸款市場中,消費者往往因為資訊不對稱而居於劣勢。各式各樣的廣告話術、琳瑯滿目的利率方案,讓一般人難以分辨真偽。
此時,借助「第三方貸款媒合平台」的服務,便是一個非常聰明的策略。 以 OK111 為例,這類平台扮演著「資訊代理」的角色,能為你提供以下幾項關鍵價值:
-
-
建立客觀的比較基準:OK111會整合多家合法金融機構的貸款方案,為你提供一個「市場行情」的客觀錨點。你可以輕鬆比較各家銀行的利率、費用與還款方式,不再被單一業務員的話術所迷惑。
-
專業的顧問諮詢:平台的專業顧問能根據你的財務狀況與需求,提供客觀的建議,幫助你理解複雜的貸款條款,並篩選出最適合你的方案,而不是讓你被單一「低利率」的廣告數字所牽著走。
-
-
-
過濾不當的金融陷阱:合法、安全的媒合平台會對合作的貸款業者進行嚴格的審查,確保其合法性與安全性。這能為你排除掉許多可能利用「定錨效應」進行不當行銷的高風險業者。
-
當你透過OK111這類平台獲取了足夠的市場資訊後,你內心深處的「價格錨點」就會被重新設定。 你不再會被單一業務員口中的「優惠利率」所影響,而是能基於完整的市場資訊,做出更為理性、對自己最有利的決策。
🔗 延伸閱讀:《借錢等於借時間?搞懂貸款觀念,讓你財務越過越好》
掌握心理機制,做決策的主人
「定錨效應」是人類大腦為了節省運算資源而演化出的捷徑,它無所謂好壞,但它確實可以被有心人利用,成為影響我們消費與財務決策的工具。
從量販店的紅酒、雜誌的訂閱方案,到銀行業務員口中的利率,「錨點」無所不在。了解這個心理機制,並不是為了讓我們對所有事物都抱持懷疑,而是要讓我們在做出重大決策(尤其是金錢相關)時,能多一份覺察與理性。
下次當你再次感到「這真是太划算了」時,不妨停下來思考一下:是哪一個數字或資訊,在你心中設下了這個「划算」的錨點?
在個人財務規劃與資金運用的路上,我們無法完全避免心理偏誤,但我們可以透過建立理性決策流程與善用客觀工具(如OK111貸款媒合平台),來為自己打造一個更堅固的決策護城河。唯有掌握了這些心理陷阱的運作邏輯,你才能真正成為自己金錢的主人,而不是被各種「錨點」牽著走的消費者。
記住,最貴的往往不是標價最高的商品,而是那些讓你「覺得划算」的決定。
(註:本文內容旨在提供一般性的行為經濟學知識與貸款決策參考,並不構成任何形式的投資或貸款建議。在進行任何貸款決策前,請務必自行審慎評估自身的還款能力,並詳細閱讀合約條款。)