文章導讀▼
導讀:為什麼你必須讀完這篇?
在臺灣,詐騙案件逐年攀升,根據警政署統計,近年詐欺案件數量與財損金額雙雙創下歷史新高。你可能以為自己不會被騙,但詐騙集團的劇本早已升級,從傳統的「假投資」、「假親友借錢」,進化到一整條結合 AI科技、心理操控、金融信用榨取 的完整產業鏈。
OK111 作為專業的貸款媒合平台,讓我們一同進行貸款媒合防詐,我們不只幫你找到合法、安全的貸款管道,更要為你揭開詐騙集團最新的「剝皮手法」。這篇文章將深入剖析詐團如何把你從「有存款的人」變成一頭「被榨乾的豬仔」,並教你如何辨識詐騙徵兆、保護自身權益。
※ 重點提醒: 如果你或親友正面臨類似情境,請先暫停任何借貸或匯款動作,立即撥打 165反詐騙專線 求證。
一頭牛剝三層皮——詐騙集團如何一步步榨乾你的所有價值?
詐騙集團要的,不只是你帳戶現在的餘額,而是你身上所有「還能被榨出的價值」。他們像剝洋蔥一樣,一層一層剝開你的資產、信用與人際關係,直到你一無所有。
第一層皮——手上現金與既有資產(最直接的收割)
詐團最常見的起手式,就是透過 假投資、假代操、假獲利、假客服或感情詐騙,讓你一步步投入存款、定存、股票、基金、保單解約金,甚至說服你賣車、變賣資產,或向親友借款。
常見手法:
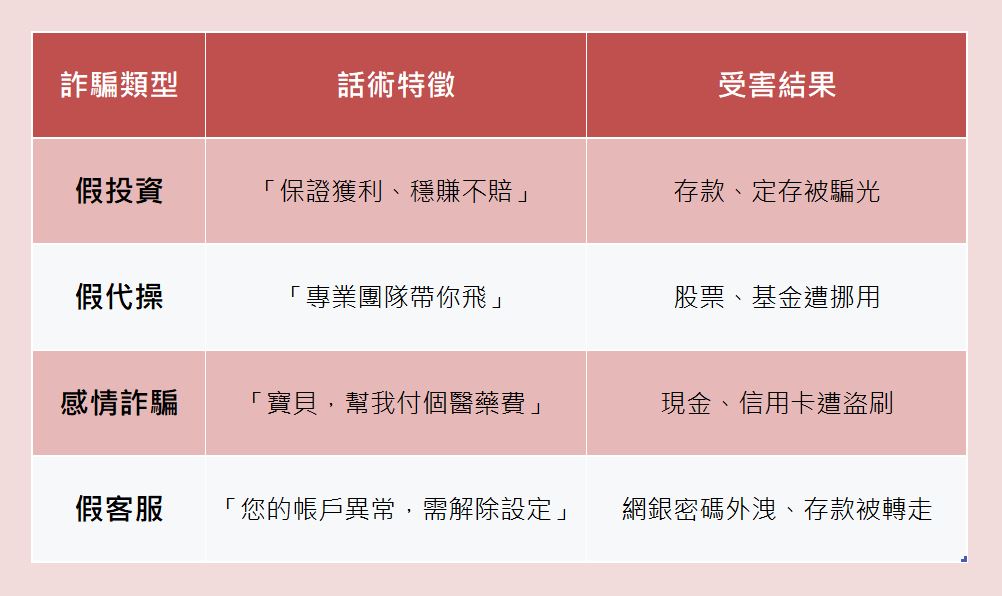
這一層皮,是詐團最容易得手的部分,因為它直接碰觸你最「有感」的資產。
第二層皮——銀行信用與未來還款能力(最危險的擴張)
當你說「我已經沒錢了」,詐團不會就此停手。他們會開始引導你:
-
-
申請 信用貸款.辦理 房貸增貸
-
使用 信用卡預借現金
-
刷卡購買點數或虛擬資產
-
用貸款資金去購買比特幣等加密貨幣
-
為什麼這一步最危險? 因為詐團此時收割的,已經不只是你的「現在的存款」,而是你的 信用額度 與 未來數年甚至數十年的還款能力。你以為只是「借一筆錢應急」,實際上卻是把未來的收入提前抵押給了詐團。
第三層皮——融資與分期借貸(最後的榨取)
當銀行端能借的額度有限,或你仍被詐團話術牽著走時,詐團會進一步引導你尋求其他資金來源:
-
-
融資公司貸款
-
分期貸款
-
汽車金融
-
企業金融
-
其他非典型借貸管道
-
到了這一步,你可能已經被逼到到處籌錢,甚至向親友開口借款,把 人情債 也押上去。
這就是科技詐騙產業鏈最冷酷的地方: 詐團不是只看你現在有沒有錢,而是計算你「還能借多少、還能抵押什麼、還能向誰求助、還能不能再被壓榨最後一次」。
詐團教你騙過金融審查——常見詐騙手法與話術破解
從社群平台開始的詐騙劇本
在第一線觀察到,近年常見的非典型融資詐騙,往往從 社群平台 開始。詐騙集團利用:
-
-
Facebook(臉書)廣告
-
投資群組
-
通訊軟體(LINE、Telegram(TG))
-
誘導民眾相信有人可以代操股票、帶單投資、保證獲利,甚至要求被害人借貸融資去購買比特幣或其他虛擬資產。
「出金」陷阱——永遠領不出來的獲利
當被害人想出金時,詐團會換一套說法:
「必須再加碼」
「要補保證金」
「要繳稅才能領回」
「帳戶被凍結需要解鎖」
「最後一次補款就能全部領出」
這些話術的共同目的只有一個:逼你繼續籌錢。
詐團的「教戰守則」——教你騙過銀行審查
更棘手的是,詐團不只叫你去借錢,還會 教你怎麼回答金融機構。他們知道授信人員會詢問資金用途,因此會事先教導被害人避開以下高風險說法:
-
-
投資
-
虛擬幣
-
匯款給朋友
-
改口稱資金是用於 裝潢、醫療、家庭急用 或其他看似合理的理由。
在實務案件中,「裝潢」與「醫療費用」 是最常被包裝的資金用途之一。
為什麼這讓金融機構難以防範? 因為這些理由本身並非不合理,甚至在一般融資與授信案件中相當常見,也因此增加審核判斷難度。詐團不只是在騙被害人,也試圖 騙過金融審查流程。
當你走進授信流程時,你已經不只是受害者,也可能被詐團訓練成一個配合話術的「申貸窗口」。如果第一線只聽表面理由,而沒有追問資金流向與實際情境,資金就可能被詐團順利抽走。
金融第一線的防詐革命——詐騙風險評級成為關鍵
傳統審查 vs. 現代防詐
傳統授信審查,主要看 信用紀錄、收入能力、還款能力、擔保條件與資金用途。但在詐騙產業鏈滲入金融流程後,第一線審查人員多了一項更沉重的任務:判斷申請人是不是正在被詐騙集團操控。
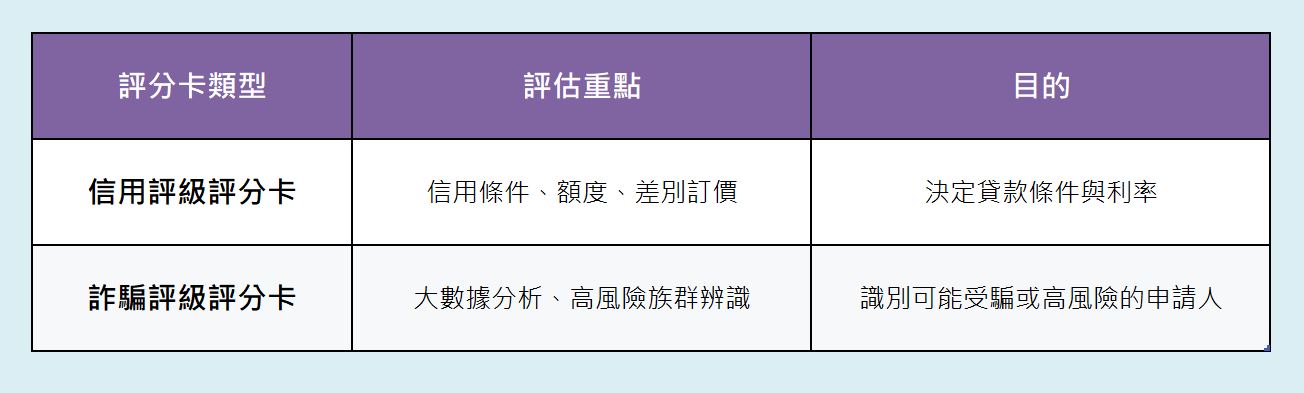
兩套評分卡機制
目前在案件審查中,除信用評級外,也搭配 詐騙風險評級。第一線案件會先透過風險評核系統過濾,再搭配兩套評分卡機制:
高風險案件的特別防護措施
若申請人符合以下條件,金融機構會啟動更嚴格的防護程序:
-
-
年齡逾 60歲
-
詐騙評級達 高風險等級
-
具體措施包括:
-
-
要求加提 親屬任保
-
對保全程錄影
-
由對保人 宣讀服務聲明書
-
這些程序看似繁瑣,但背後真正想防堵的,是被害人在被詐團操控的狀態下,繼續把自己推入更深的債務坑洞。
金融業第一線人員的角色轉變
過去,第一線人員主要判斷「這筆錢能不能放」;現在,還要判斷「這筆錢是不是正在流向詐騙集團」。
這不只是信用風險問題,更是保護消費者的問題。因為一旦錢放出去,若最後進入詐騙金流鏈,被害人失去的不只是貸款本金,而是往後每個月必須面對的 還款壓力、利息、信用受損與家庭衝突。
受害者墜崖前的警訊——那些被攔下的關鍵瞬間
真實案例一:母女關係的破綻
某融資公司曾有一件申保案件,關係設定為母女,電話照會時,審查人員發現 自稱母親的聲音明顯與年齡不符。進一步交叉確認後,才識破是 女兒偽冒應答。該案最後遭婉拒,也避免資金流入高風險用途。
真實案例二:國中老師的「保密條款」
另一個案例,是一名國中老師申請分期額度,卻 堅持不願透露資金用途,甚至聲稱自己「簽署保密條款」,所以無法說明錢要用在哪裡。
為何這是警訊?
-
-
資金用途不清,本來就是授信審查的紅旗
-
「保密條款」這類說法,與一般個人融資情境 完全不符
-
審查人員研判極不合常理,疑似遭詐騙話術操控,因此當下婉拒
-
攔詐的關鍵:聽出話術背後的不自然
這些案例顯示,科技詐騙愈來愈像真的,但真正攔下案件的,有時不是最先進的系統,而是 第一線人員聽出一句話、一個聲音、一個不合身分常理的回答。
詐團會教被害人說謊,金融相關業者就必須學會聽出那些謊言背後的不自然。
第一線人員該追問的問題:
-
-
為什麼是現在?
-
為什麼金額這麼高?
-
為什麼不能說清楚?
-
為什麼回答像背稿?
-
每一次追問,可能就是被害人墜入更深負債前的最後煞車。
詐團冒用企業品牌——以合法金融外衣取得「入口」
偽冒企業品牌的常見手法
詐團不只會教被害人借錢,也會 冒用企業品牌,讓民眾誤以為自己正在接觸合法金融服務。近年大量假借貸、假代辦、假投資案件,詐騙集團常透過以下方式混淆視聽:
-
-
偽冒企業商標
-
盜用公司名稱
-
建立假社群帳號
-
投放假網路廣告
-
設置釣魚網站竊取消費者個資
-
這種詐騙為什麼危險?
它不只騙被害人,也 污染金融服務市場。民眾看到熟悉的企業名稱、Logo、廣告版型或客服帳號,可能誤以為是合法業者,進而:
-
-
提供個資
-
加入LINE
-
填寫貸款資料
-
依指示匯款
-
OK111提醒您: 任何合法貸款平台都不會透過社群廣告主動向你招手,更不會要求你先匯款、先付手續費。若您對任何貸款管道有疑慮,歡迎透過OK111媒合平台,我們會為您引薦合法、安全的貸款業者。
企業如何防堵偽冒?
防詐不能等到民眾真的走進申貸流程才開始。已建置偽冒資訊監測機制:
-
-
網路廣告查核,具體做法是持續監測網路廣告內容。
-
法律行動,具體做法是發現偽冒,依法蒐證、檢舉下架。
-
報警處理,具體做法是必要時向警局報案。
-
AI辨識系統,具體做法是與大數據公司合作,引進企業社群防偽冒AI辨識系統。
-
這類系統的意義在於:把防線往前推到社群平台與廣告端,盡量在民眾被導流前先發現異常。
當詐團把合法品牌當成外衣,企業就必須把品牌保護視為防詐的一部分。因為假帳號與假廣告越早被下架,就越少人被推進下一步借貸陷阱。
🔗 延伸閱讀:《【輕鬆識破網路詐騙】常見方法、貸款管道一次看!》
問題不在融資、申貸——詐團盯上的是你的「金融信用」
真正的問題不是借貸本身
這篇真正要揭露的,不是融資本身有問題,也不是所有申貸案件都可疑。真正的問題是,詐騙集團正在把被害人的金融信用轉變成下一層提款機。
當一個人被假投資群組、假客服、感情詐騙或假代辦話術洗腦到願意借錢、願意隱瞞真實資金用途、願意照著詐團教的答案回應照會時,他已經不只是被騙走存款,而是可能即將把 房子、車子、信用、親友關係與未來收入 全部押上去。
如果這些借貸流入詐騙金流,會發生什麼事?
如果這些借貸最後都流入詐騙金流,那麼被害人所面對的,將不只是帳戶歸零,而是:
-
-
長期債務
-
信用破產
-
家庭關係破裂
-
一輩子都難以擺脫的負債窘境
-
拒絕一筆貸款,可能是救一個人
對融資業者來說,拒絕一筆高風險申請,表面上只是沒有承作一筆放款;但對被害者來說,這可能是 阻止他傾家蕩產的最後防線。
尤其當申請人已經被詐團推到借錢階段,每一次照會、每一次追問、每一次不合理判斷,都可能是在阻止一個人繼續被剝皮、阻止一個家庭被詐團榨乾到一無所有。
完整防詐檢測表——你或親友是否身陷詐騙風險?
請仔細檢視以下項目,若符合 3項以上,請立即暫停任何借貸或匯款行為,並尋求專業協助:
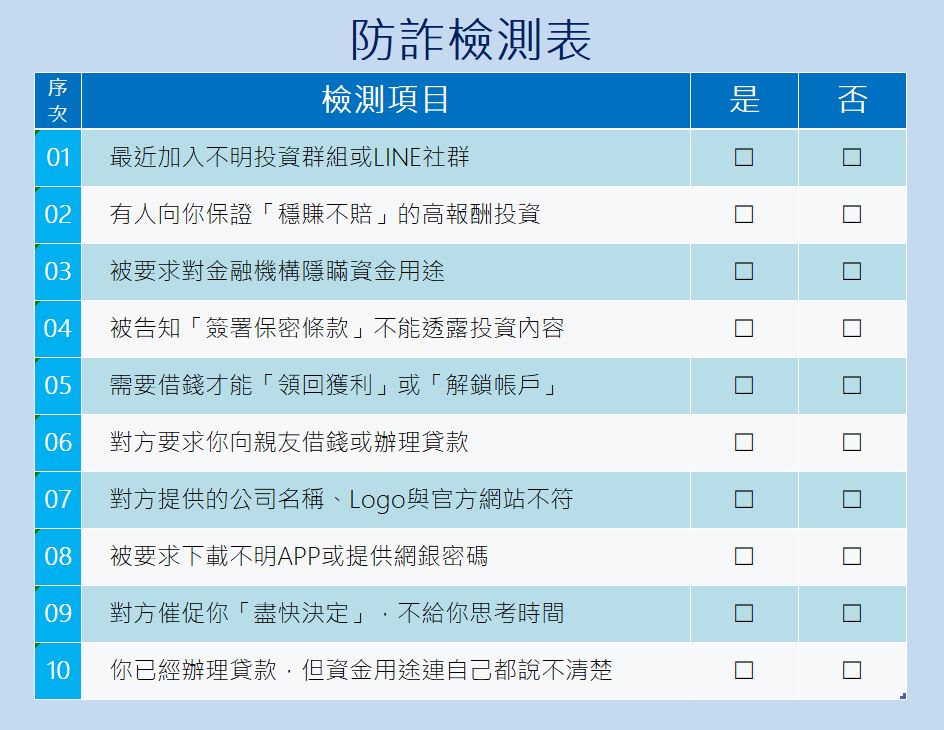
OK111貼心提醒: 若您符合上述任一情況,請立即撥打 165反詐騙專線,或透過OK111貸款媒合平台聯繫合法專業的貸款顧問,為您檢視貸款需求與潛在風險。
OK111貸款媒合防詐——你的合法貸款安全守門員
為什麼選擇OK111?
在詐騙集團橫行的時代,找到一個 合法、安全、透明 的貸款管道比以往更重要。OK111 作為專業貸款媒合平台,扮演著「安全守門員」的角色:
OK111服務特色與對你的保障
-
-
嚴選合法業者。所有合作貸款業者皆經過嚴格審核
-
資訊透明揭露。貸款條件、利率、費用完全公開
-
免費諮詢服務。專業顧問協助評估你的貸款需求
-
個資安全防護。嚴格遵守個資保護法規
-
防詐騙宣導。持續更新詐騙手法與防範資訊
-
OK111如何幫你遠離詐騙?
-
-
媒合合法業者:我們只與合法的銀行、融資公司合作,杜絕地下錢莊與詐騙集團
-
協助辨識詐騙:提供最新詐騙手法資訊,幫助你識破話術
-
風險評估建議:專業顧問協助你評估借貸需求是否合理
-
申貸流程導引:協助你了解正規申貸流程,避免被詐團牽著走
-
貸款媒合防詐:合法借貸的重要提醒
-
-
合法貸款不會要求 先付手續費、保證金、解凍費
-
合法貸款不會要求 提供網銀密碼或OTP驗證碼
-
合法貸款不會催促你 「現在不借就沒機會」
-
合法貸款公司都有 實體地址與官方網站
-
不確定的貸款管道,先上 OK111 諮詢就對了!
-
🔗 延伸閱讀:《 急用現金怎麼辦?5大合法借款管道與防詐攻略,OK111教您避開陷阱》
別讓詐團把你的人生「剝到見骨」
從AI自動化詐騙、個資外洩、暗網黑市、跨境金流、平台導流,到融資收割,科技詐騙產業鏈已經不只是單一犯罪行為,而是一套能從 資訊、信任、金流到信用 一路榨乾被害者的地下系統。
面對這樣的系統性威脅,你需要的是專業的防護網。
OK111 不僅是一個貸款媒合平台,更是一個 金融安全的守護者。我們相信,每一次謹慎的審核、每一次善意的提醒、每一次拒絕高風險案件,都是在防止一個人、一個家庭被詐團榨乾到一無所有。
行動呼籲(Call to Action)
如果你或身邊的親友正面臨資金需求,或對任何貸款管道有疑慮,請立即聯繫 OK111:
-
-
我們提供 免費諮詢,協助你評估貸款需求
-
我們媒合 合法、安全 的貸款業者
-
我們幫你 遠離詐騙陷阱,守護你的信用與資產
-
別讓詐團有機會剝你的皮。選擇OK111,選擇安全的借貸之路。
本文內容為防詐實務經驗,僅供防詐教育宣導之用。如有任何貸款需求或詐騙疑慮,請務必透過正規管道尋求專業協助。透過OK111 借貸媒合絕不會要求你先支付任何費用,也不會透過社群軟體主動向你招攬貸款業務,請提高警覺,慎防詐騙。